Bancos terão de orientar devedores do Minha Casa, Minha Vida
Projeto aprovado na Câmara obriga instituições financeiras a simular opções de renegociação e detalhar impactos para famílias em atraso.
Os bancos que financiam imóveis pelo programa Minha Casa, Minha Vida terão de oferecer atendimento individual e simulações detalhadas a mutuários com parcelas atrasadas ou sob risco de calote. O texto aprovado pela Comissão de Finanças e Tributação (CFT) da Câmara dos Deputados muda a dinâmica das cobranças habitacionais.
O que o projeto impõe aos bancos
Pela regra aprovada, as instituições financeiras precisam explicar com clareza as alternativas de renegociação disponíveis para quem não consegue pagar as prestações. O banco terá de fornecer simulações que comparem cada escolha, mostrando como o acordo altera o valor da mensalidade, o saldo devedor e o prazo de pagamento.
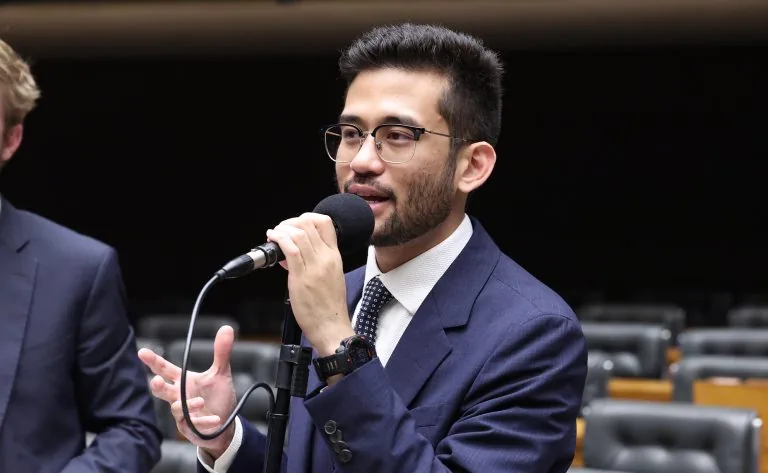
A mudança altera a Lei 11.977/09, que regulamenta a política habitacional brasileira. O parecer do relator, deputado Kim Kataguiri, alterou a redação original do Projeto de Lei 10077/18, de autoria do ex-deputado Walter Alves.
A alternativa proposta substitui a lógica de ampliação de subsídios financeiros por mecanismos de transparência, informação e orientação aos beneficiários dos contratos habitacionais.
Kim Kataguiri, deputado federal e relator
Foco na informação em vez de novos subsídios
A versão inicial da proposta determinava o uso de recursos do Fundo Garantidor da Habitação Popular para bancar descontos nas dívidas atrasadas. O relator barrou o mecanismo para impedir o esvaziamento das reservas do fundo habitacional, preferindo focar na clareza contratual.
Com isso, o mutuário ganha a chance de entender o tamanho do refinanciamento antes de assinar novos termos. Não há perdão automático de parcelas: o devedor precisa negociar diretamente com a instituição financeira.
Quem é atingido e quando a regra começa a valer
A medida atinge diretamente famílias com financiamento habitacional ativo pelo Minha Casa, Minha Vida que enfrentam atraso de parcelas ou que já avisaram ao banco sobre a iminência de inadimplência.
Nada muda de imediato para os mutuários. O projeto foi aprovado na CFT em 17 de agosto de 2026 e ainda segue para a Comissão de Constituição e Justiça e de Cidadania (CCJ), em tramitação de caráter conclusivo. Para virar lei definitiva, o texto precisa ser chancelado pela CCJ, passar pelo Senado e receber sanção presidencial.
Perguntas frequentes
As dívidas do Minha Casa, Minha Vida serão perdoadas?
O que o banco deve apresentar ao mutuário?
A nova regra de renegociação já está valendo?
Leia também